

YukKaya
oleh E Site
4,3
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,3
- Harga
- Free
- Unduh
- 100.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
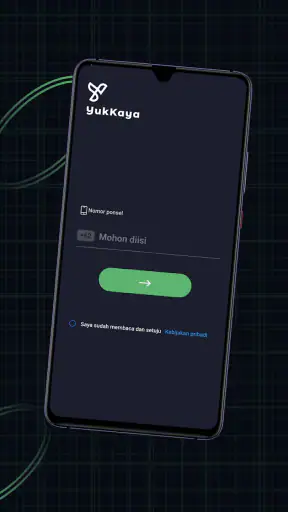
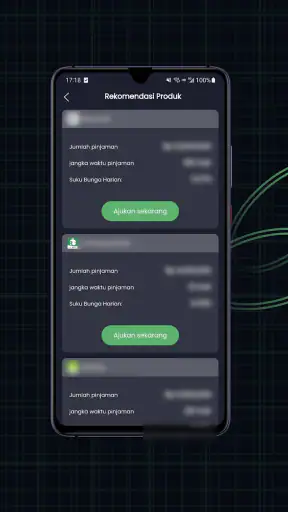
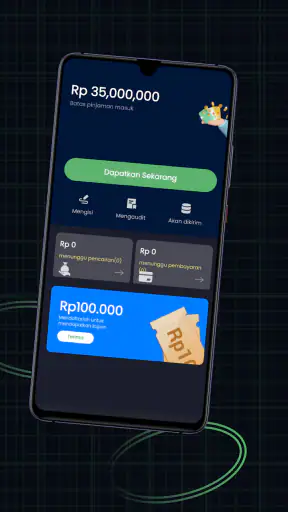
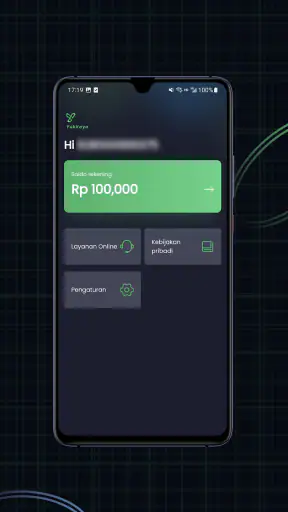
 Analisis oleh Getfullapps
Saat saya mencoba YukKaya, hal yang paling terasa bukan banyaknya menu, melainkan fokusnya sebagai aplikasi keuangan untuk membantu pengguna mengajukan pinjaman dengan lebih praktis dan menyiapkan pembayaran kembali dengan lebih teratur. Fokus seperti ini membuatnya mudah dipahami sejak awal, terutama bagi orang yang membutuhkan dana untuk kebutuhan tertentu dan tidak ingin berhadapan dengan proses yang terasa berbelit.
Aplikasi dari E Site ini tersedia gratis dan ditujukan untuk pengguna umum dengan rating usia 3+. Di Google Play, YukKaya memiliki rata-rata 4,3 dari sekitar 785 penilaian, serta telah mencapai lebih dari 100 ribu instalasi. Angka tersebut memberi gambaran bahwa aplikasinya sudah menarik perhatian cukup banyak pengguna, walaupun pengalaman setiap orang tetap bisa berbeda tergantung kebutuhan dan situasi keuangannya.
Menurut saya, nilai utama YukKaya ada pada pendekatan yang langsung menuju kebutuhan pinjaman. Namun, aplikasi seperti ini sebaiknya tidak dipakai hanya karena prosesnya terlihat mudah. Saya tetap menyarankan membaca setiap keterangan, memahami kewajiban pembayaran, dan menilai kemampuan cicilan sebelum mengambil keputusan. Kemudahan mengajukan dana bukan berarti pinjaman otomatis menjadi pilihan terbaik.
Fokus YukKaya pada proses pinjaman yang lebih mudah dipahami
Di kategori aplikasi keuangan, banyak produk mencoba menawarkan terlalu banyak hal sekaligus: pencatatan pengeluaran, dompet digital, pembayaran tagihan, investasi, sampai pinjaman. YukKaya terasa lebih terarah karena pengalaman utamanya berkaitan dengan peminjaman dan pengembalian dana. Bagi saya, fokus ini membantu pengguna yang datang dengan tujuan spesifik, bukan mencari pusat semua kebutuhan finansial.
Kapabilitas yang paling penting adalah membantu pengguna memulai proses pinjaman secara digital. Dampaknya dalam penggunaan sehari-hari cukup jelas: saya tidak perlu memulai dari percakapan panjang atau berpindah-pindah layanan hanya untuk mencari informasi awal. Semua perhatian diarahkan pada kebutuhan dana dan tanggung jawab setelah dana diterima.
Di sinilah saya melihat perbedaan antara aplikasi pinjaman yang sekadar menawarkan akses cepat dan aplikasi yang mendorong pengguna untuk berpikir tentang pembayaran kembali. Slogan “bayar kembali dengan percaya diri” tidak seharusnya dibaca sebagai janji bahwa semua orang akan mudah melunasi. Bagi saya, maknanya lebih tepat sebagai pengingat bahwa keputusan meminjam perlu dibuat dengan kesadaran.
Saya juga menyukai cara aplikasi seperti ini dapat menjadi titik awal bagi pengguna yang belum terbiasa dengan layanan finansial digital. Antarmuka yang tidak dipenuhi fitur tambahan biasanya lebih mudah dipelajari. Pengguna baru dapat berkonsentrasi pada informasi inti, sementara pengguna berpengalaman bisa langsung menuju proses yang dibutuhkan tanpa melewati terlalu banyak bagian yang tidak relevan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Yang sebaiknya diperiksa sebelum mengajukan
Walaupun proses digital terasa praktis, saya tidak menyarankan menekan tombol pengajuan secara spontan. Sebelum melanjutkan, saya akan menyiapkan tujuan penggunaan dana, jumlah yang benar-benar diperlukan, dan sumber pembayaran yang realistis. Tiga hal ini terdengar sederhana, tetapi sering menentukan apakah pinjaman membantu atau justru menambah tekanan.
Saya juga akan membaca rincian kewajiban sampai selesai, bukan hanya melihat jumlah dana yang mungkin diterima. Perhatikan jadwal pembayaran, total pengembalian, biaya yang tercantum, serta konsekuensi bila pembayaran terlambat. Informasi tersebut jauh lebih penting daripada kesan bahwa prosesnya cepat.
Tips yang menurut saya cukup berguna adalah membuat simulasi pribadi di catatan ponsel sebelum mengajukan. Tulis pendapatan rutin, kebutuhan wajib, dan jumlah yang masih tersisa setelah semua pengeluaran. Jika pembayaran pinjaman hanya bisa dilakukan dengan mengorbankan kebutuhan pokok atau mengambil pinjaman lain, itu tanda bahwa YukKaya bukan pilihan yang tepat untuk saat ini.
Seperti apa pengalaman menggunakannya dalam situasi nyata
Dalam skenario sehari-hari, bayangkan seseorang membutuhkan dana untuk memperbaiki perangkat kerja yang rusak. Perangkat itu dipakai untuk menerima pesanan atau menyelesaikan pekerjaan, sehingga penundaan dapat mengganggu pemasukan. Dengan YukKaya, pengguna bisa memulai dari kebutuhan tersebut, memeriksa pilihan yang tersedia, lalu menilai apakah jadwal pembayaran sesuai dengan arus uang yang dimiliki.
Yang penting, aplikasi ini sebaiknya diperlakukan sebagai alat untuk menilai pilihan, bukan mesin uang darurat tanpa batas. Saya akan membandingkan jumlah yang diperlukan dengan total kewajiban, kemudian memastikan tanggal pembayaran tidak bertabrakan dengan kebutuhan besar lain. Contohnya, jika pemasukan utama biasanya datang pada waktu tertentu, jadwal pelunasan perlu dipertimbangkan terhadap pola tersebut.
Pengguna juga perlu menyimpan catatan setelah menyelesaikan proses. Simpan informasi jumlah pinjaman, jadwal pembayaran, dan bukti transaksi di tempat yang mudah ditemukan. Ini bukan fitur khusus yang harus diasumsikan tersedia di dalam aplikasi; ini kebiasaan praktis dari sisi pengguna yang dapat mengurangi kebingungan ketika ingin memeriksa kewajiban.
Untuk kebutuhan kecil yang benar-benar terukur, akses digital dapat terasa lebih nyaman dibandingkan mencari bantuan secara langsung. Saya bisa memulai pemeriksaan dari ponsel dan mengambil keputusan dengan waktu yang lebih fleksibel. Namun, kecepatan proses tidak boleh menggantikan pemeriksaan rincian. Justru karena semuanya dilakukan dari layar, saya perlu lebih disiplin membaca setiap tahap.
Hal yang membuatnya berbeda dari alternatif biasa
Alternatif paling umum biasanya adalah meminjam dari keluarga, menggunakan tabungan, meminta uang muka, atau mengajukan layanan keuangan lain. Masing-masing memiliki konsekuensi berbeda. Tabungan tidak menambah kewajiban pembayaran, tetapi mungkin tidak cukup. Meminjam dari keluarga bisa lebih lentur, tetapi dapat memengaruhi hubungan pribadi. Pinjaman digital menawarkan proses yang lebih terstruktur, namun tetap membawa tanggung jawab finansial yang harus dihitung.
Dibandingkan aplikasi pencatat keuangan, YukKaya bukan alat utama untuk memahami seluruh kebiasaan belanja. Saya tidak akan memasangnya dengan harapan mendapatkan analisis lengkap tentang pengeluaran bulanan. Nilai aplikasinya berada pada jalur pinjaman, bukan pada pengelolaan anggaran yang menyeluruh.
Dibandingkan layanan finansial yang memiliki banyak produk, pendekatan YukKaya bisa terasa lebih sederhana. Ini menguntungkan bagi orang yang mudah bingung ketika melihat terlalu banyak pilihan. Sebaliknya, pengguna yang ingin mengatur tabungan, investasi, pembayaran tagihan, dan pinjaman dari satu tempat mungkin lebih nyaman menggunakan aplikasi keuangan yang cakupannya lebih luas.
Perbandingan ini penting karena aplikasi terbaik bukan selalu yang memiliki proses paling cepat. Pilihan yang benar bergantung pada kebutuhan. Jika saya hanya ingin mencari pinjaman dan memahami kewajiban pengembaliannya, fokus YukKaya menjadi kelebihan. Jika saya membutuhkan gambaran finansial lengkap, saya akan memakai alat tambahan atau memilih layanan lain yang memang dirancang untuk itu.
Koneksi internet dan penggunaan saat bepergian
Karena alur pinjaman digital bergantung pada pertukaran informasi, saya akan membuka YukKaya ketika koneksi internet cukup stabil, bukan saat sinyal naik turun di perjalanan. Jika layar berhenti memuat atau proses terasa tertunda, langkah paling bijak adalah berhenti sejenak dan memeriksa statusnya sebelum mengulangi tindakan. Mengirim permintaan berulang kali tanpa tahu apakah langkah sebelumnya berhasil hanya menambah kebingungan.
Penggunaan lewat ponsel cocok untuk memeriksa kebutuhan ketika sedang di rumah atau saat punya waktu tenang, tetapi saya tidak menyarankan mengajukan sambil berjalan, terburu-buru, atau berada di tempat ramai. Selain koneksi yang mungkin tidak konsisten, membaca rincian kewajiban di layar kecil membutuhkan perhatian. Untuk bagian yang menyangkut jumlah dan jadwal, duduk sebentar dan memperbesar tampilan bila perlu lebih aman daripada menebak isi teks.
Jika jaringan terputus di tengah proses, jangan langsung menganggap pengajuan gagal atau berhasil. Kembali ke aplikasi setelah koneksi pulih, periksa informasi yang tampil, lalu pastikan statusnya sebelum melakukan langkah lanjutan. Saya juga akan menyimpan catatan pribadi mengenai waktu dan tahap yang sudah dikerjakan, tanpa mencatat kata sandi atau informasi sensitif di tempat yang mudah diakses orang lain.
Pengguna dengan paket data terbatas sebaiknya menyiapkan sambungan yang stabil dan menghindari membuka ulang halaman berkali-kali hanya karena respons lambat. Saya tidak akan mengandalkan koneksi publik untuk memasukkan informasi finansial jika tidak merasa nyaman dengan lingkungannya. Bila perlu, menunggu sampai memakai jaringan pribadi yang lebih tepercaya merupakan pilihan yang masuk akal.
Hambatan yang layak dipertimbangkan
Praktis lewat ponsel bukan berarti selalu nyaman bagi semua orang. Pengguna yang kurang terbiasa membaca formulir digital mungkin perlu waktu lebih lama untuk memahami setiap tahap, dan layar kecil dapat membuat rincian penting mudah terlewat. Saya akan menyarankan membaca perlahan, berhenti sebelum menyetujui sesuatu yang belum dipahami, lalu mencari penjelasan melalui saluran yang tersedia di dalam layanan.
Gangguan koneksi juga dapat membuat proses terasa kurang mulus, terutama ketika pengguna sedang ingin menyelesaikan sesuatu dengan cepat. Dalam keadaan seperti itu, menunda sampai jaringan lebih baik lebih bijak daripada menebak apakah informasi sudah terkirim. Bagi orang yang membutuhkan kepastian segera, layanan tatap muka atau pilihan lain yang bisa dijelaskan langsung mungkin terasa lebih nyaman.
Di sisi lain, memakai YukKaya tidak menggantikan kebiasaan mengatur uang. Saya tetap perlu mencatat kewajiban di kalender pribadi agar tidak hanya mengandalkan ingatan atau membuka aplikasi ketika tanggal pembayaran sudah dekat. Tandai tanggal penting dan sisihkan dana lebih awal jika memungkinkan; kebiasaan sederhana ini membantu mengurangi risiko lupa, tanpa menganggap aplikasi sebagai pengelola anggaran lengkap.
Trade-off yang perlu dipahami sebelum memakai YukKaya
Kelebihan utama aplikasi ini sekaligus menjadi batasannya: fokus pada pinjaman membuat pengalaman lebih terarah, tetapi tidak otomatis menyelesaikan masalah keuangan pengguna. Orang yang sering kesulitan mengatur anggaran mungkin tetap membutuhkan catatan pengeluaran terpisah. Tanpa kebiasaan mengelola uang, pinjaman baru hanya menunda masalah.
Saya juga melihat adanya potensi gesekan bagi pengguna yang terburu-buru. Proses digital dapat menciptakan perasaan bahwa keputusan bisa dibuat dalam beberapa menit, padahal dampaknya berlangsung lebih lama. Karena itu, saya akan memisahkan waktu untuk membaca dari waktu untuk mengajukan. Jangan menilai layanan hanya dari seberapa singkat Anda bisa melewati layar.
Hal lain yang perlu diperhatikan adalah kecocokan tujuan. Pinjaman untuk kebutuhan yang menghasilkan atau menjaga pemasukan dapat lebih mudah dinilai dibandingkan pinjaman untuk belanja impulsif. Saya tidak mengatakan semua kebutuhan konsumtif pasti salah, tetapi pengguna harus lebih jujur terhadap kemampuan membayar ketika dana tersebut tidak menghasilkan pemasukan baru.
Versi yang tercantum saat ini adalah 1.0.6, dan aplikasi ini dapat digunakan pada Android 7.0 atau yang lebih baru. Bagi pemilik ponsel lama yang masih menjalankan sistem tersebut, persyaratan ini cukup membantu. Sebelum memasang, saya tetap akan memastikan sistem operasi dan ruang penyimpanan perangkat berada dalam kondisi yang memadai agar penggunaan tidak terganggu.
Karena aplikasinya gratis, hambatan awal untuk mencoba memang rendah. Namun, gratis dipasang tidak sama dengan gratis menggunakan layanan pinjaman. Inilah perbedaan yang harus dipahami dengan jelas. Biaya penggunaan, kewajiban pembayaran, dan ketentuan lain harus dinilai dari rincian yang ditampilkan saat proses berlangsung, bukan dari harga aplikasi di toko.
Pengguna yang tidak nyaman membaca syarat finansial sebaiknya tidak terburu-buru memakai layanan pinjaman digital. Saya justru akan menyarankan mereka meminta pendapat orang yang dipercaya atau menggunakan waktu tambahan untuk memahami istilah yang belum jelas. Rasa malu untuk bertanya dapat lebih mahal daripada menunda pengajuan.
Siapa yang paling terbantu
Menurut pengalaman saya, YukKaya paling cocok untuk orang yang sudah memiliki tujuan pinjaman yang spesifik, memahami sumber pembayaran, dan menginginkan proses awal yang dapat dilakukan melalui ponsel. Pengguna seperti ini biasanya tidak membutuhkan banyak fitur tambahan; mereka membutuhkan alur yang terarah dan informasi yang mudah diperiksa.
Aplikasi ini juga dapat membantu pekerja dengan pemasukan teratur yang sedang menghadapi kebutuhan sementara. Kuncinya bukan sekadar memiliki pemasukan, melainkan mampu mencocokkan kewajiban dengan tanggal dan jumlah pemasukan tersebut. Saya akan menghindari pengajuan jika anggaran bulanan sudah penuh atau jika pembayaran hanya mungkin dilakukan melalui pinjaman berikutnya.
Pengguna baru di layanan keuangan digital mungkin akan menghargai pendekatan yang tidak terlalu ramai. Rating usia 3+ membuatnya terlihat ditujukan untuk penggunaan umum, tetapi orang yang mengelola pinjaman tetap perlu memiliki kedewasaan finansial. Label usia aplikasi tidak sama dengan rekomendasi bahwa setiap orang boleh meminjam tanpa pertimbangan.
Sebaliknya, YukKaya bukan pilihan pertama saya untuk orang yang hanya ingin mencatat pengeluaran, mencari alat investasi, atau menggabungkan semua layanan keuangan dalam satu aplikasi. Saya juga tidak akan merekomendasikannya kepada pengguna yang belum tahu berapa jumlah yang sanggup dibayar kembali. Dalam situasi itu, memperbaiki anggaran terlebih dahulu lebih masuk akal daripada mencari pinjaman.
Putusan saya setelah menilai manfaat dan risikonya
Secara keseluruhan, YukKaya menarik karena membawa satu kebutuhan finansial ke depan: memulai proses pinjaman dengan lebih mudah sambil mengingatkan pengguna pada pembayaran kembali. Dari E Site, aplikasi ini hadir sebagai pilihan gratis di kategori keuangan, dengan lebih dari 100 ribu instalasi dan rata-rata 4,3 dari sekitar 785 penilaian. Perkembangannya juga tercermin dari versi 1.0.6 yang tersedia untuk Android 7.0 ke atas.
Saya akan merekomendasikannya kepada orang yang sudah menghitung kebutuhan dan kemampuan bayarnya, bukan kepada siapa pun yang sedang panik mencari dana. Kekuatan YukKaya ada pada fokus dan akses digitalnya. Kelemahannya adalah fokus tersebut tidak menggantikan perencanaan anggaran, dan kemudahan pengajuan dapat menjadi risiko jika pengguna mengabaikan rincian kewajiban.
Kesimpulan saya sederhana: gunakan YukKaya sebagai alat untuk membuat keputusan pinjaman yang terukur, bukan sebagai alasan untuk menambah utang. Jika kebutuhan Anda jelas, pembayaran dapat direncanakan, dan Anda bersedia membaca ketentuannya dengan teliti, aplikasi ini layak dipertimbangkan. Jika belum, menunda pengajuan dan merapikan kondisi keuangan terlebih dahulu adalah pilihan yang lebih aman.
Kelebihan
- Antarmuka sederhana sehingga mudah digunakan oleh pemula.
- Menawarkan berbagai pilihan aktivitas untuk memperoleh penghasilan tambahan.
- Informasi tugas dan imbalan ditampilkan secara cukup jelas.
- Dapat menjadi pilihan untuk mengisi waktu luang dengan aktivitas produktif.
- Proses pendaftaran relatif cepat dan tidak membutuhkan keahlian khusus.
Kekurangan
- Penghasilan per tugas cenderung kecil dan membutuhkan konsistensi.
- Ketersediaan tugas dapat berubah-ubah setiap hari.
- Sebagian aktivitas mungkin terasa repetitif jika digunakan dalam waktu lama.
- Pencairan dana dapat memiliki syarat atau batas minimum tertentu.
- Perlu berhati-hati membaca ketentuan privasi sebelum memberikan data pribadi.
FAQ untuk YukKaya
Apa itu YukKaya dan bagaimana cara kerjanya?
YukKaya merupakan aplikasi yang dirancang untuk membantu pengguna memperoleh informasi serta mengikuti berbagai aktivitas atau program yang tersedia di dalam platform. Setelah membuat akun, pengguna biasanya dapat menjelajahi fitur, membaca ketentuan, dan mengikuti instruksi yang diberikan. Sebelum digunakan lebih lanjut, pastikan Anda memahami cara kerja setiap fitur karena ketersediaan layanan dapat berbeda berdasarkan wilayah, akun, dan kebijakan aplikasi.
Apakah YukKaya aman digunakan?
Keamanan YukKaya bergantung pada cara aplikasi mengelola data dan bagaimana pengguna menjaga akunnya. Saat menggunakannya, periksa izin yang diminta, kebijakan privasi, serta informasi pengembang di toko aplikasi resmi. Hindari membagikan kata sandi, kode OTP, atau data sensitif kepada siapa pun. Jika aplikasi meminta informasi keuangan, baca syarat dan ketentuannya dengan teliti sebelum memberikan persetujuan.
Apakah YukKaya gratis untuk diunduh dan digunakan?
YukKaya dapat diunduh melalui platform resmi, tetapi beberapa fitur atau aktivitas di dalam aplikasi mungkin memiliki ketentuan, batasan, atau biaya tertentu. Pengguna sebaiknya memeriksa halaman aplikasi untuk mengetahui apakah terdapat pembelian dalam aplikasi, biaya layanan, maupun persyaratan khusus. Jangan hanya mengandalkan informasi promosi; baca detail program dan konfirmasi seluruh biaya sebelum menyelesaikan transaksi atau mendaftar layanan.
Apa saja persyaratan untuk mendaftar di YukKaya?
Persyaratan pendaftaran YukKaya dapat mencakup nomor ponsel atau alamat email aktif, pembuatan kata sandi, serta verifikasi identitas tertentu, tergantung fitur yang ingin digunakan. Pastikan data yang dimasukkan benar dan dapat diakses karena mungkin diperlukan untuk proses verifikasi atau pemulihan akun. Pengguna juga harus memenuhi batas usia dan ketentuan wilayah yang tercantum dalam kebijakan resmi aplikasi.
Apa yang harus dilakukan jika mengalami masalah saat menggunakan YukKaya?
Jika YukKaya mengalami kendala, seperti gagal masuk, verifikasi tidak berhasil, fitur tidak muncul, atau transaksi tertunda, cobalah memperbarui aplikasi, memeriksa koneksi internet, dan memulai ulang perangkat. Pastikan juga aplikasi diperoleh dari sumber resmi. Bila masalah tetap terjadi, gunakan pusat bantuan atau kanal dukungan resmi YukKaya dan sertakan penjelasan, tangkapan layar, serta waktu kejadian tanpa membagikan kata sandi atau kode keamanan.











